顶层设计落地 养老金融产品创新如何重构养老服务生态
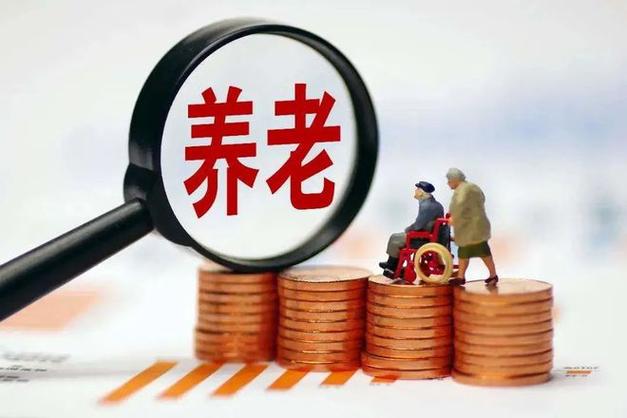
随着我国人口老龄化进程加速,“十四五”养老服务体系顶层文件正式出台,首次从国家战略层面明确鼓励金融机构开发养老金融产品,并强调其与养老服务的深度融合。这一政策信号不仅标志着养老保障从“保基本”向“多层次”跃迁,更预示着金融资本与养老服务产业的系统性重构。
长期以来,我国养老体系高度依赖第一支柱基本养老保险,第二、第三支柱发展滞后。顶层文件明确提出“支持银行、保险、基金等机构开发养老储蓄、养老理财、商业养老保险、养老目标基金等产品”,旨在通过金融工具分散养老风险、提升养老资产收益。政策强调产品设计需与养老服务挂钩——例如保险产品对接养老社区入住权、理财收益定向支付护理费用等,破解“有钱难买服务”的痛点。
养老金融产品的核心价值在于引导长期资金进入养老服务领域。文件鼓励金融机构通过股权投资、债权融资、产业基金等方式,支持养老机构建设、适老化改造、智慧养老平台等重资产或长周期项目。以养老产业专项债券为例,其低利率、长期限的特点可匹配养老社区5-10年的回收周期,缓解民营养老机构融资难问题。REITs(不动产投资信托基金)在养老领域的试点探索被多次提及,有望盘活存量养老物业,形成“投资-运营-退出”的良性循环。
顶层设计已明确,但养老金融落地仍面临多重挑战:一是养老金融产品同质化严重,多数仅停留在“名称养老”阶段,缺乏与医疗、护理、康复等服务的实质性绑定;二是老年人金融素养不足与风险偏好保守并存,对复杂金融产品接受度低;三是跨部门监管协调难度大,民政、金融、卫健等政策衔接不畅。对此,文件提出“建立养老金融产品服务标准”“开展养老金融知识普及教育”“推动信息共享平台建设”等配套措施,要求金融机构从“卖产品”转向“提供综合解决方案”。
未来养老金融创新的关键方向包括:基于老年人全生命周期需求的动态资产配置服务;将长期护理保险与商业保险产品衔接;发展“金融+科技+服务”的智慧养老账户;探索住房反向抵押养老保险与社区居家养老服务的结合模式。可以预见,随着顶层文件细化落实,养老金融将从边缘业务走向主流赛道,而金融能否真正嵌入养老服务肌理,将决定这场改革的成败。